デンタルローン無利子の真相!金利ゼロの仕組みと2026年最新審査
歯列矯正やインプラントなど、100万円を超えるケースも珍しくない歯科の自費診療。まとまった費用の支払いに頭を悩ませる中、近年急速に導入が進んでいるのが「金利・手数料ゼロ」を掲げるデンタルローンです。「ローンなのに利息がかからないなんて、何か裏があるのでは?」と疑問を抱く方も少なくありません。
一般的な医療ローンでは年3〜8%前後の分割手数料が発生しますが、無利子プランを賢く活用できれば数万〜十数万円もの利息負担を丸ごとカットできます。本記事では、歯科医院が利息を負担するカラクリから見逃せない適用条件、2026年現在の審査通過ラインまで徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:デンタルローンが無利子になる正体は、歯科医院側が信販会社への手数料を全額肩代わりするキャンペーン施策にある。
- 要点2:歯列矯正やインプラントなどの高額自費診療が対象で、最大12回〜24回払いまで金利ゼロで組める医院が急増中。
- 要点3:無利子プランでも信販会社の審査基準は変わらず、医療費控除との併用でさらなる節税効果も期待できる。
【真相解明】デンタルローンが無利子で組める仕組み|なぜ金利ゼロが成立するのか
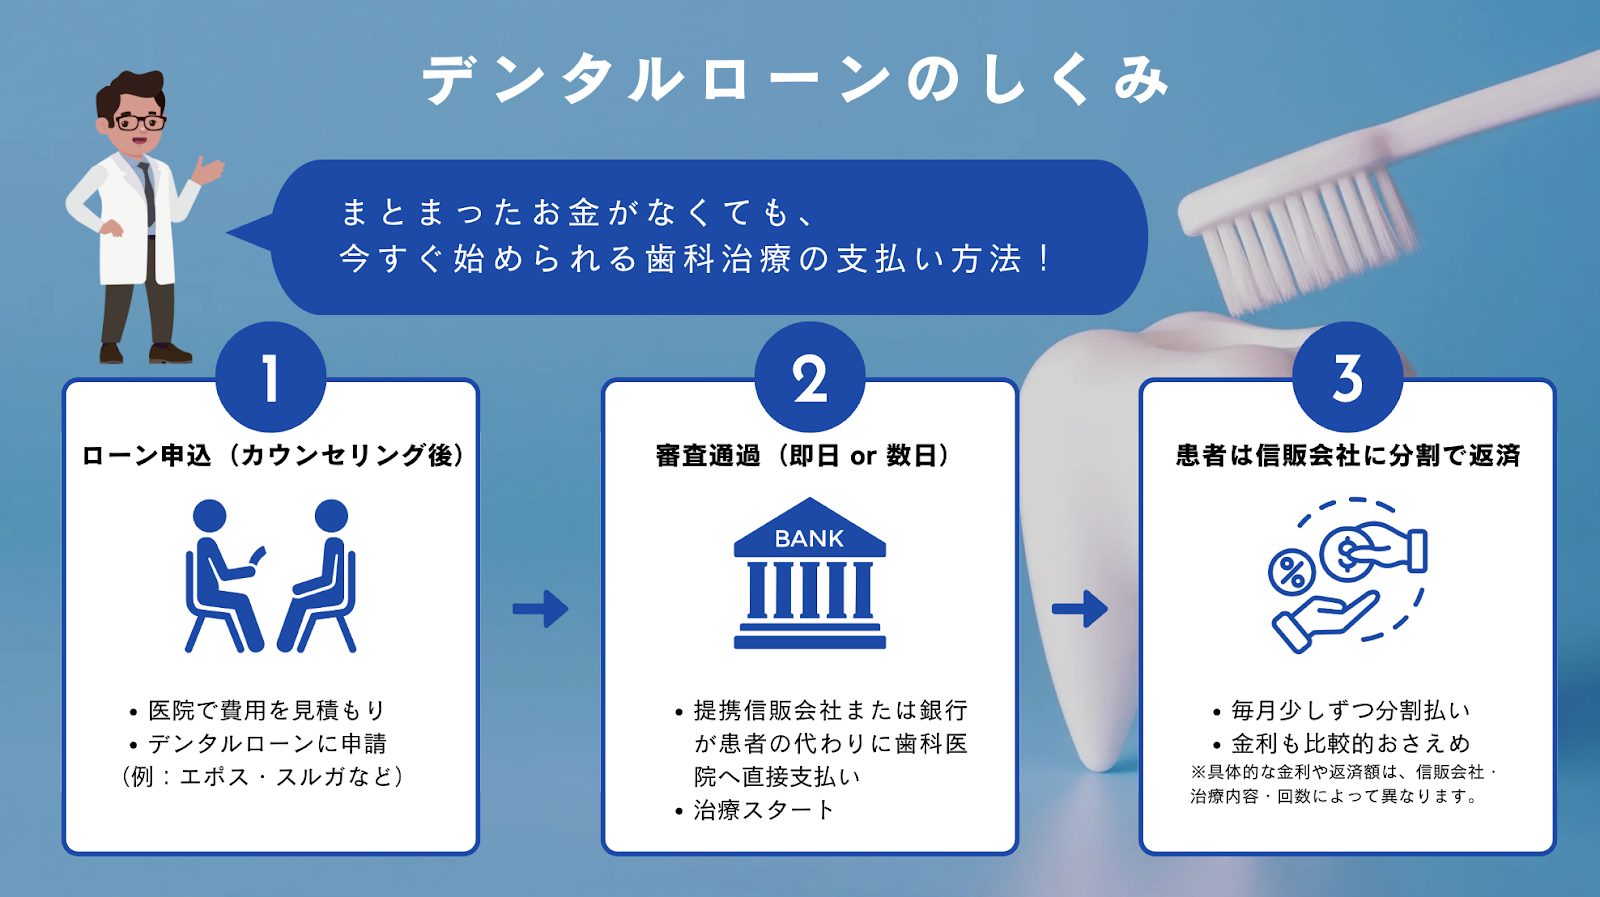
お金を借りる以上、本来は発生するはずの分割手数料。それが「実質年率0%」で利用できる背景には、歯科医院と大手信販会社(アプラスやジャックスなど)による歯科医院利息負担キャンペーンの存在があります。
仕組みは極めてシンプルです。患者が負担すべき分割利息を、歯科医院側がプロモーション費用(販売促進費)として信販会社へ代わりに支払っています。高額な自費診療は費用の壁で治療を諦める患者が多いため、医院側としては「利息を肩代わりしてでも契約のハードルを下げ、治療を受けてもらいたい」という明確な経営的メリットがあるのです。
患者側にとっては正真正銘の自費診療分割払い手数料なしで利用できるため、怪しいペナルティや後から利息を請求されるといった罠はありません。正当なマーケティング施策の一環として運用されています。
【対象治療と条件】歯列矯正・インプラントで「金利なし」を適用するための基準
無利子デンタルローンはすべての支払いに無制限で適用できるわけではありません。多くのクリニックで設けられているデンタルローン無金利条件には、主に以下のような共通ルールが存在します。
代表的な適用条件として、対象となる治療が「全体矯正」「マウスピース矯正」「複数本のインプラント治療」など、総額50万円以上の高額自費診療に限定されるケースが一般的です。ホワイトニングや単発のセラミック治療など、比較的少額な処置には適用されない場合があります。
また、最も注意すべきは分割回数の上限です。無利子が適用されるのは「最大12回〜24回払いまで」とする医院が多く、36回以上の長期分割を選択すると通常金利へ移行するケースが大半を占めます。月々の支払い希望額と無金利枠のバランスをあらかじめシミュレーションしておくことが重要です。
【2026年最新比較】アプラス vs ジャックス|大手デンタルローンの手数料事情
2026年現在の自費診療分野において、業界シェアの大半を占めるのがアプラスとジャックスの2大信販会社です。両社の特徴と通常時の金利水準を把握しておくことで、無利子プランのお得度がより明確になります。
アプラスデンタルローンは、TポイントやVポイントとの連携やWEB完結型のスムーズな申し込み手続きに強みがあります。通常の実質年率は3.9%〜5.8%程度で推移しており、利用可能額は最大500万円、最長120回払いまで対応しています。
対するジャックスデンタルローンも同様にWEB完結型システムを展開しており、通常時の金利は年4.5%前後が主流です。いずれの信販会社でも、提携医院が「金利ゼロキャンペーン」の提携契約を結んでいれば、患者側の金利負担は完全にゼロとなります。医院によって提携先が異なるため、通院先がどちらの信販会社に対応しているか事前に確認しましょう。
【審査のリアル】学生・主婦でも通る?デンタルローン審査基準と通過のポイント
無利子キャンペーンであっても、信販会社が実施するデンタルローン審査基準が甘くなるわけではありません。審査は通常のローンと全く同じ厳格な基準で行われます。
正社員や公務員はもちろん、パート・アルバイトであっても「安定した継続収入」があれば本人の名義で申し込みが可能です。一方、学生や専業主婦の場合は、配偶者や親権者を連帯保証人に立てるか、安定収入のある世帯主名義での申し込みを求められるのが通例です。
審査で見られる決定打は、過去のクレジットカードや携帯端末代金の分割払いにおける「信用情報(CIC・JICC)」です。過去2年以内に滞納履歴がないこと、他社からの借入総額が年収に対して過大でないことがスムーズな審査通過の必須条件となります。
【節税の裏ワザ】無利子デンタルローンと「医療費控除」の併用テクニック
デンタルローンを利用する最大の経済的メリットの一つが、医療費控除との併用です。分割払いであっても、信販会社が治療費を医院へ一括立替払いした年が控除の対象となります。
通常金利のローンの場合、医療費控除の対象となるのは「治療費本体」のみで、ローン会社へ支払う「分割利息」は対象外と税法で定められています。しかし、無利子デンタルローンであれば支払う金額の全額が治療費そのものとなるため、支払った総額すべてが無駄なく医療費控除の対象になります。
年間の自費診療費が100万円の場合、所得水準に応じて約10万〜30万円前後の所得税・住民税が還付・軽減されます。金利ゼロで手元のキャッシュを残しながら、税制優遇を満額受けられる点は見逃せない利点です。
【トラブル防止】契約前に確認すべき3つの注意点
無利子プランを検討する際、契約後のトラブルを避けるために必ずチェックしておきたいポイントが3点あります。
第一に、「治療費本体の価格が相場より上乗せされていないか」の確認です。利息ゼロを謳いつつ、元の治療費が高く設定されていては本末転倒です。近隣のクリニックと総額費用を比較検討してください。
第二に、途中で治療プランを変更・中断した際の精算ルールです。信販会社への立替払い契約が成立しているため、解約時の返金対応や手数料規定についてカウンセリング時に書面で確認を取る必要があります。
第三に、月々の支払いが滞った場合のペナルティです。返済期日に引き落としができなかった場合、年14%前後の遅延損害金が発生し、無利子のメリットが一瞬で消失するため、口座残高の管理は徹底しましょう。
【デンタルローン無利子】に関するよくある質問(FAQ)
Q1:無利子キャンペーンを実施している歯科医院はどうやって探せばいいですか?
A1:各クリニックの公式サイトにある料金ページで「無金利ローン対応」「分割手数料ゼロ」の記載を探すか、インプラントや矯正治療の初診無料カウンセリング予約時に直接問い合わせるのが確実です。
Q2:審査に落ちてしまった場合、再申し込みはできますか?
A2:信用情報機関に審査履歴が6ヶ月間記録されるため、同じ信販会社へすぐ再申し込みしても否決される確率が高いです。別の信販会社を試すか、安定収入のある家族を名義人・保証人にして申し込む形が現実的です。
Q3:頭金を一部だけ現金で支払い、残りを無利子ローンにすることは可能ですか?
A3:可能です。多くの歯科医院で「頭金+ローン分割」の併用に対応しています。頭金を入れて借入元金を減らすことで、審査の通過率を高める効果も期待できます。
まとめ:無利子プランを賢く活用して納得の自費診療を
自費診療のハードルを大きく下げてくれる無利子デンタルローンは、医院側のマーケティング努力によって成り立つ安心の支払いシステムです。分割利息という余計なコストをゼロに抑え、医療費控除を併用することで、費用面での負担は最小限に抑えられます。
ただし、利用できる分割回数の制限や信販会社の審査基準が存在する点には留意が必要です。まずは信頼できる歯科医院の無料カウンセリングを活用し、治療計画と合わせて支払い総額と分割シミュレーションを綿密に確認することから始めてみてください。 (出典: デンタル ローン 無利子(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
