為替ヘッジなしとは?投資信託で失敗しない選び方と円安・コストの罠
新NISAの定着に伴い、全世界株式(オルカン)やS&P500に連動するインデックスファンドを積み立てる人が急増しています。しかし、購入画面で「為替ヘッジあり」「為替ヘッジなし」という2つの選択肢が現れた際、どちらを選ぶべきか迷った経験を持つ方は少なくありません。
為替レートの変動が基準価額にどう影響するのか、曖昧な理解のまま選んでしまうと、相場急変時に「なぜ株高なのに資産が減っているのか」と混乱する事態に陥ります。この記事では、「為替ヘッジなし」の根本的な仕組みから、隠れた為替ヘッジコストの真実、2026年の相場環境を見据えた最適な判断基準までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:為替ヘッジなしは為替レートの変動がダイレクトに反映され、円安でプラス・円高でマイナスの影響を受ける。
- 要点2:日米金利差を背景とした「為替ヘッジコスト」が発生しないため、株式の長期積立ではリターンを削られにくい。
- 要点3:外貨建て資産をそのまま持つことで日本円のインフレや円安に対する実質的なリスク分散として機能する。
【基本の仕組み】為替ヘッジなしとは?為替変動が資産に与える影響
為替ヘッジなしとは、海外の株式や債券といった外貨建て資産を運用する際、為替相場の変動リスクを回避(ヘッジ)する措置を取らない運用手法を指します。投資信託の基準価額は「現地の資産価値(株価など)」と「為替レート(円/ドルなど)」の掛け算で決まるため、為替の動きがダイレクトに損益へ直結します。
例えば、米国の株価がまったく動かなかったとしても、1ドル=140円から1ドル=150円へと円安・ドル高が進めば、円換算した資産価値は上昇します。逆に、1ドル=150円から1ドル=130円へ円高・ドル安が進んだ場合、株価が横ばいでも資産は目減りします。
つまり、為替ヘッジなしファンドは「投資対象の成長性」と「為替レートの推移」という2つの波に同時に乗る商品設計になっているのが最大の特徴です。
「為替ヘッジあり」との決定的な違い|コストと値動きの比較
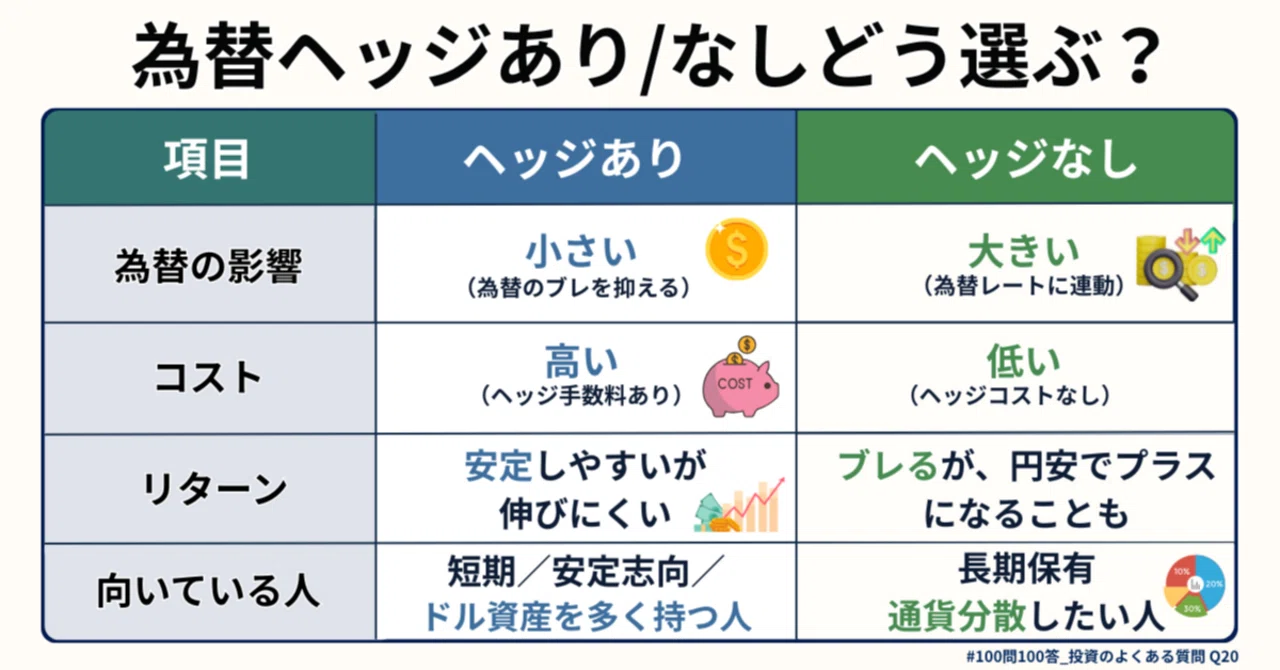
投資信託における為替ヘッジあり・なしの違いを正しく理解する鍵は、「為替リスクの遮断」と「ヘッジコストの発生有無」にあります。為替ヘッジありを選ぶと、先物取引などを活用して将来の為替変動を固定するため、円高による損失を回避できます。しかし、これには目に見えにくい代償が伴います。
それが日米金利差に起因する為替ヘッジコストです。外貨(米ドル)を売って日本円を買う予約をする際、原則として「投資先通貨の短期金利」と「日本円の短期金利」の差額分がコストとして信託財産から差し引かれます。金利差が開いている局面では、年間数パーセントにも及ぶコストが自動的に差し引かれ、せっかくの株価上昇リターンを大きく削り取ってしまうのです。
一方で、為替ヘッジなしにはこのヘッジコストが一切発生しません。為替の波を直接受ける代わりに、余計な摩擦コストをかけずに純粋な市場リターンを享受できる点が決定的な違いとなります。
円安・円高でどう動く?為替ヘッジなしのメリットとデメリット
為替ヘッジなしの性質をより深く掴むために、長所と短所を客観的に整理します。どちらが優れているかという絶対的な優劣ではなく、投資目的との適合性が問われます。
◆ 為替ヘッジなしのメリット 第一に、円安局面において「株高+為替差益」のダブルの利益を享受できる点です。また、日本円しか保有していない個人投資家にとって、資産の一部をドルなどの外貨建てにしておくことは、日本の物価高や通貨価値の下落に対する強力な防衛策になります。さらに、前述したヘッジコストを負担せずに済むため、長期保有におけるトータルリターンの低下を防げます。
◆ 為替ヘッジなしのデメリット 最大の注意点は、急激な円高による資産評価額の急落です。仮に米国株が堅調に推移していても、それを上回るスピードで円高が進んだ場合、円換算の資産価値はマイナスに転じます。為替変動リスクをそのまま引き受けるため、短期的には値動きの振れ幅(ボラティリティ)が大きくなりやすい傾向があります。
オルカンやS&P500で「ヘッジなし」が圧倒的に選ばれる理由
現在、ネット証券の積立設定ランキング上位を独占している「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」は、いずれも為替ヘッジなしが基本仕様です。これらが支持を集め続ける背景には、長期投資の合理的な理論が存在します。
15年や20年といった長期のスパンで見た場合、為替レートは一定のレンジを行き来する傾向があるのに対し、世界経済や米国企業の株価は年平均数パーセントのペースで右肩上がりの成長を遂げてきました。為替のブレを恐れて高いヘッジコストを払い続けるよりも、為替の波を受け入れながらコストゼロで複利効果を最大化するほうが、最終的なリターンが高くなりやすいというデータが広く共有されているためです。
特に株式のような高い期待リターンを持つ資産クラスでは、為替リスクを相殺するだけの成長力が期待できることから、ヘッジなしを選択するのが世界のインデックス投資における標準的なアプローチとなっています。
【新NISAでの判断基準】自分に合うのはどっち?後悔しない選び方
新NISAで資産運用を進めるにあたり、「あり・なし」の選択で迷った際は、以下の3つの基準で判断するのが合理的です。
① 投資期間が10年以上の長期なら「為替ヘッジなし」
老後資金作りや長期の資産形成が目的であれば、ヘッジコストの負担を避けられるヘッジなしが有力な選択肢です。積立投資を続けることで、円高の時期には外貨資産を安く多く買い増せるため、時間分散の効果も働きます。
② 外貨建て債券を中心に運用するなら「為替ヘッジあり」も検討
外国債券のように年間の期待リターンが数パーセント程度と控えめな資産の場合、為替が数円動くだけで債券の利回り利益が吹き飛んでしまいます。株式とは異なり、安定性を重視する債券ファンドでは為替ヘッジありを選ぶ合理性が高まります。
③ 5年以内に使う予定の資金なら「為替ヘッジあり」または国内資産
住宅購入資金や教育費など、使う時期が決まっている資金を外貨建てで運用する場合、引き出し時期に歴史的な円高が直撃すると計画が狂います。出口の時期が近い場合は、為替の変動を受けない設計にするのが鉄則です。
【為替ヘッジなしとは】に関するよくある質問(FAQ)
Q1:為替ヘッジなしを選んでいて歴史的な円高が来たらどうすればいいですか?
A1:長期の積立投資を行っている最中であれば、慌てて売却する必要はありません。円高局面は「同じ積立額でより多くの口数を安く仕込めるチャンス」となります。為替は周期的に循環するため、将来再び円安方向へ戻った際、積立資産が大きく膨らむ土台になります。
Q2:為替ヘッジにかかるコストはどこで確認できますか?
A2:投資信託の「月次レポート」や「運用報告書」で確認できます。信託報酬とは異なり、為替ヘッジコストは明示的なパーセンテージとして固定されていないケースが多いですが、レポート内の為替ヘッジプレミアム/コストの推移欄で金利差に応じた実質負担を把握可能です。
Q3:途中で「為替ヘッジあり」から「なし」に変更することは可能ですか?
A3:投資信託は「あり」と「なし」で別々の銘柄として扱われているため、設定を切り替えることはできません。変更したい場合は、既存のファンドを売却して新しいファンドを買い直すか、今後の積立先だけを別のファンドに変更する対応が必要です。
まとめ:2026年の資産形成で押さえておきたい外貨運用の本質
「為替ヘッジなし」という選択は、単にコストを浮かせるためのテクニックにとどまりません。日本で暮らし、日本円だけで給料を受け取っている私たちにとって、世界標準の外貨建て資産をそのまま保有することは、自国通貨の価値低下に対する本質的なリスクヘッジとなります。
日々の為替レートの上下に一喜一憂するのではなく、世界経済の成長力と為替のサイクルを味方につける姿勢こそが、新NISA時代を乗り切るための確かな羅針盤となります。 (出典: 為替 ヘッジ なし と は(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
